

股市早盘分析 股市早盘资讯(10.10) 盘面上,建材、商贸代理、电器仪表等板块涨幅居前,通信设备、电信运营、钢铁等板块跌幅较大。股票啦网小编为您提供
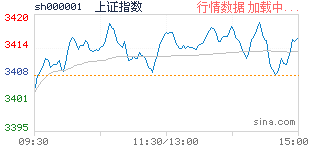
10月10日讯,今日早盘开盘,沪指报3373.34点,微跌0.03%,成交12.3亿元;深成指报11260.77点,微跌0.03%,成交22.6亿元;创业板报1890.66点,上涨0.04%。
盘面上,建材、商贸代理、电器仪表等板块涨幅居前,通信设备、电信运营、钢铁等板块跌幅较大。
昨日,两市大幅跳空高开,沪指开于3400点上方,随后高位震荡回落。盘面上家电、汽车、软件服务、通信、半导体等行业大幅上涨,金融股大幅高开2%以上随后震荡回落,煤炭有色等资源股表现相对弱势,而中小创走势良好一度助推深成指连续走高,新能源车板块则延续了节前的强劲走势,继续大幅上扬。白马股继续受市场资金关注,市场呈现普涨格局。
盘面来看,申万28个一级行业中实现上涨的行业有26个,而Wind182个概念中上涨的达到181个,仅有1个板块出现下跌。这一“百花齐放”的市场行情一扫前期市场中的谨慎情绪。
但分析人士指出,虽然昨日两市量能有所上升,但在3400点关口附近,伴随着主力资金的持续流出和两融余额的回落,A股缩量震荡中存量博弈的特征依然相当明显。因此,当前两市在“纠结”中仍然是机遇与风险并存,趋势并不清晰。
资金方面,截至10月9日(节后第一个交易日)上交所融资余额报5786.82亿元,较前一交易日增加85.98亿元。两市总体日成交为5383亿元,相对近期量能而言,虽略有放大,依然体现了存量特征较为明显。
消息面上,延续了十一期间的A股市场热点事件:1、中国人民银行宣布从2018年起对普惠金融实施定向降准政策;2、美国众议院批准了包括特朗普政府税改方案在内的2018年度预算解决方案;3、包括中国在内的全球主要国家PMI指数均创近年以来的新高,显示全球经济在加速复苏。
本周,投资者对于即将开启的三季报行情可予以一定的关注。根据沪深交易所三季报预约披露时间表安排,A股上市公司三季报披露将于今日正式拉开帷幕。业内人士认为,今年三季报行情的淘金路线,仍将围绕绩优、资金关注、低价、机构看好等四主线展开,同时具备以上四大优势的三季报题材股或将开启行情新热点。
对于10月行情,多数券商均持乐观预期。
招商证券认为,未来一段时间仍最看好中小板和5G、半导体、苹果产业链等优质成长股的弹性,稳健投资者可继续坚守消费白马和金融。周期板块仍是震荡行情,钢铁、地产龙头估值修复对股价的支撑作用仍在。
中信建投策略报告指出,从国内经济看,9月份PMI指数继续提高,经济走势平稳,景气犹在。从上游看,9月发电煤煤耗同比回升,煤炭期现走势分离,工业金属普涨。从中游看,螺纹钢和跌矿石期价下跌,水泥价格连续两月上涨,化工涨跌互现,纸品价格普涨。从下游看,商品房成交跌幅有所扩大,电子景气度犹在,BDI指数上涨,农产品价格走势较弱。从行业配置的角度来看,国内经济走势平稳,环保限产持续,周期品种中的细分化工、造纸等细分行业还存在一定的机会。在成长板块中,传媒板块估值仍然处于低位,而业绩增速持续向好。国庆期间旅游收入同比增长约15.1%,消费升级会成为新的趋势。从2017年4季度开始,建议投资者逐步布局成长。
国信证券分析师燕翔分析称,当前A股市场的结构性慢牛行情将延续,投资方向上建议关注三条主线:一是传统行业中可以充分受益产业集中度提升的企业;二是新兴产业中创新驱动带来的产业升级,如5G、新能源汽车、核电、新材料、人工智能等;三是消费升级板块的机会。
华泰证券戴康团队从宏观角度分析认为,节假日期间中国经济数据超预期叠加延时定向降准,以及增长改善和低通胀的组合有利于A股行情走得更远。本轮供需格局改善促使A股上市龙头企业盈利能力持续修复,未来真正的威胁更可能是通胀而非再度陷入通缩。
而在资产配置方面,平安证券认为,四季度A股、港股和利率债存在机会,信用债、黄金和原油则相对中性,配置上回避工业金属和房地产。经济预期已经得到极大的修正,涨价预期仍在局部延续,当前来看原油价格的趋势存在一定的不确定性,另外对于美国的减税政策的市场影响应该紧密关注。
更多相关资讯请关注股票啦网
