

股票啦 www.gupiaola.com 2021年05月13日报道:Coinbase可能是一种宗教现象的营利性附属品
比特币自诞生以来,一直饱受非议美股强生长期投资收益率。由于其本质是虚拟货币,又没有政府背书,再加之价格波动剧烈,很大一部分人并不看好它。但随着区块链技术的进展和应用,愈来愈多的人开端重新关心比特币,即便最初很多人是看重了它的投机性。4月,Coinbase(COIN.US)计划直接在纳斯达克上市,Coinbase成为了在美国上市的第一家主流加密货币公司,Coinbase上市成功是加密领域信仰者的胜利,如何明白这家公司,Coinbase是一个交易所,一个经纪人,一个硬通货银行,還是一个营利性宗教分支?本文进行了深度的解析。原文标题Understanding Coinbase,作者Byrne Hobart。
明白Coinbase
Coinbase是一个交易所,一个经纪人,一个硬通货银行,還是一个营利性宗教分支?
从某种意义上说,Coinbase是一个交易所:它是一个人们买卖加密货币的场所美股强生长期投资收益率。他们网站上的一个行动呼叫(导使用者行动的一种营销技巧)是 “查看交易所”,假如你点击,你就会得到这个催眠式的比特币销售市场实时情况。
从另一个意义上说,Coinbase是一个经纪人美股强生长期投资收益率。它是一个资产托管人,包含现金和更多的投机性资产。像很多这类托管人一样,它也更期望你使用一种更有气派的现金类资产,针对经纪人来说,那就是货币销售市场基金;针对Coinbase来说,它可能是USD Coin(一种开源的加密稳定币,其价值与美元挂钩)基于区块链的美元替代品。Coinbase和大型券商交易商一样,为客户加快交易速度,有时也给客户提供流动资金。
你可以将Coinbase归类为一个硬通货银行;大多数加密资产都试图在某种意义上成为货币美股强生长期投资收益率。虽然这产生了很多争辩,但这些争辩的最终结局是认识到,定义一种货币是比较困难的。全部突出的标准都存有于一个连续体上,这就是为什么公司可以将其股权称为 “收购货币”,而某些货币本身就是不完美的交换手段。Coinbase的联合创始人兼首席履行官布莱恩·阿姆斯特朗(Brian Armstrong)曾在阿根廷生活过,当时一位观看家称阿根廷为 “世界上最恼人的经济发展危机”,当时的币种短缺使得每一笔现金交易都成了心理数学的练习,还是劣币驱逐良币的一种表现。假如说加密货币足够像货币的话,那么Coinbase多半是一家银行,手头的存款100%都是现金,而且收取货币兑换和其他服务的花费。
或者,Coinbase可能是一种宗教现象的营利性附属品美股强生长期投资收益率。比特币毕竟有一个神奇的创始人,有独特的末世论,有新奇的信徒,有被世俗当局迫害的感觉。宗教旅行和信仰相关的媒体都是大生意。所以为什么不做一个宗教金融机构呢?
Coinbase有一点像上述全部的集合,他们的提交的S-1文件中有一点特殊引人注目,那就是他们走完了全部关于他们公司和它所能接触到的资产的熊市案例美股强生长期投资收益率。Coinbase了解,他们的命运与加密货币息息相关,而让投资者信任他们是一家可行的企业,意味着让他们信任加密技术会延续下去。
风险
Coinbase由软件开发者Brian Armstrong和货币交易员Fred Ehrsam于2012年创立,Brian Armstrong目前仍是其CEO,Fred Ehrsam于2017年离职,后来创立了Paradigm,投资加密货币和相邻业务。Coinbase最初的宣传是,它是 “最容易的比特币入门方式”,这依然是今天故事的核心部分美股强生长期投资收益率。他们并非第一家实现比特币交易的公司(localbitcoins在Coinbase几个月前就推出了,在此之前也有场外交易)。而且有像Mt.Gox这样的交易所同意比特币交易。但Coinbase比其他的替代品更简单,最终也更安全。(他们从前的很多竞争者都是基于这样一个隐含的假设来操作的:因为没有法律提到比特币,所以任何涉及比特币的事情都可能是合法的。当然,有很多法律是关于美元的,谁可以向谁发送美元,以及在什么情况下发送美元,无视这一点的竞争者往往会与他们的银行、政府或两者都有麻烦。)
比特币很复杂,Coinbase构建了两个独立的UI层美股强生长期投资收益率。一个是显而易见的,就是用户和比特币协议之间。注册,输入银行信息,你就可以把比特币兑换成货币。他们构建的另一层是在比特币生态系统和金融和监管机构之间,金融和监管机构一开端关键认为比特币要么是荒谬的,要么是犯罪。
在某些方面,Coinbase一直在为S-1(相当于招股说明书)做预备美股强生长期投资收益率。自成立以来,该公司已经获得了很多向持怀疑态度的监管机构和金融合作同伴解说自己的经验。在一般的公司,S-1中的 “风险因素 ”部分需要一些头脑风暴;针对Coinbase来说,他们可以直接翻阅过去9年的会议记录,把全部棘手的问题都拿出来。
风险因素部分还是递进式的美股强生长期投资收益率。Coinbase的经济发展效益与加密技术的成功息息相关,这是他们在招股书中反复提到的一点。但这意味着加密技术本身就是一个风险因素:假如公司完美地履行了自己的战略,但明天加密货币在美国被禁止,那就一切归零。这或多或少需要他们对加密货币进行钢筋水泥般的论证,它们为非法行为提供了便利,它们毫无价值,协议中的技术缺陷可能会毁掉它们,网络拥堵和高额的交易成本使它们成为一种糟糕的货币等等。
有些风险是积极的将来主义的:它们与去中心化的类似交易所的平台竞争,做市商直接与用户交易美股强生长期投资收益率。在某种程度上,这就像其他任何一家名义上与开源克隆软件竞争的软件公司一样,Adobe的用户可能会转而使用Gimp,微软可能会因为OpenOffice而失去收入。但Coinbase所竞争的去中心化实体即便不更新、不维护,也可以活下去;Coinbase是一家拥有一千多名员工的公司,竞争的对象是无实体的技术经济发展僵尸。
他们并没有解决全部这些问题美股强生长期投资收益率。“风险因素”部分的重点是列举可能出错的事情,而非告知投资者他们能做对的事情;S-1的其余部分是Coinbase告知世界,当加密销售市场蓬勃进展的时候,他们的业务有什么样的机会。
好的一面
Coinbase的大部分收入来自于交易花费,托管、押注和帮忙新的加密项目猎取用户的收入虽然不多,但也在不断增长美股强生长期投资收益率。它的收入来自与客户直接交易,它提供的服务既可以帮忙客户进行小额交易,也可以在平台停机期间提供流动性。最终这一块占报告收入的11%,但从经济发展上看,这与他们的交易总额更贴近。
他们的交易收入对加密货币的波动高度敏感美股强生长期投资收益率。S-1的这张图就说明了这一点,以他们的月交易用户为基准,衡量加密货币价格的变化程度:
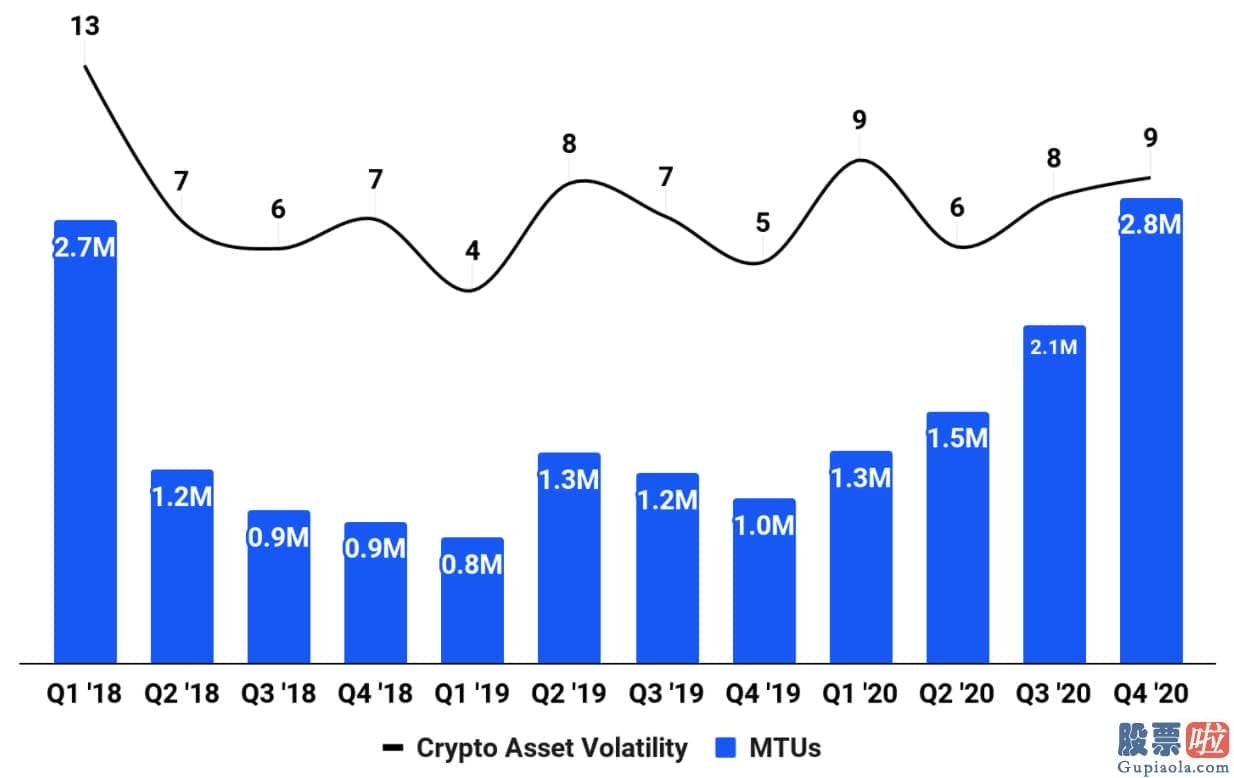
Coinbase用了近三年的时间才超过上一个高峰期的用户活泼度美股强生长期投资收益率。
较为有期望的行情趋势是下一张图:
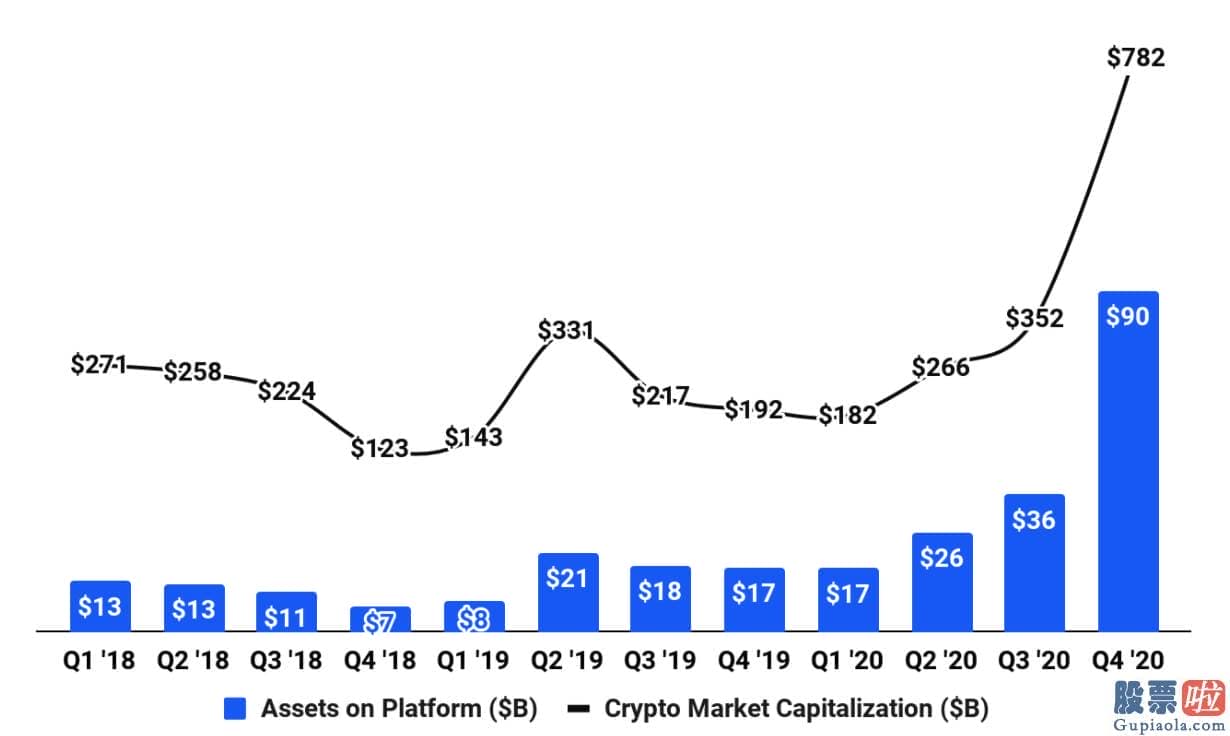
随着加密技术的普及,Coinbase一直在增长,它在加密技术中的份额也一直在增长,从2018年底的4.5%增长到今天的11.1%美股强生长期投资收益率。虽然这是令人印象深刻的,但这也意味着Coinbase的托管经济发展学将不得不随着它的进展而改变,在2020年,该公司在2020年获得了1860万美元的托管费收入,他们在全部加密资产托管中的平均份额为10.6%。所以按照目前的托管经济发展效益,在100%的销售市场份额下,该收入的最大规模为1.74亿美元。当然,假如加密销售市场价值上升,这个数字还有上升空间。但还有更直接的方式可以投注,比如使用Coinbase。
他们的交易收入行情趋势是一个混合体,短时间内令人难以置信的好,随着时间的推移,产生了更多的问题美股强生长期投资收益率。Coinbase将其平台上约0.67%的交易价值作为收入;在第四季度,这意味着870亿美元的交易额产生了4.97亿美元的交易收入。相比之下,纳斯达克公司在2020年产生的销售市场服务净收入为11亿美元,每天约3000亿美元的现金股票交易量。
Coinbase在其平台上交易的价值中猎取了比较高的份额美股强生长期投资收益率。随着时间的推移,这个数字一直在下降,因为他们更多的交易是由机构完成的。开创新资产类别的金融公司的常见生命周期是这样的:
1美股强生长期投资收益率。 一开端,他们是主导者,可以收取高额花费。
2美股强生长期投资收益率。 竞争来了!看起来他们会失去销售市场份额,可是,虽然他们会失去销售市场份额,虽然花费按百分比计算会下降,可是销售市场扩张的速度更快。
3美股强生长期投资收益率。 销售市场成熟了。花费不断下降,但增长速度放缓。
第二阶段可以延续比较比较长的时间美股强生长期投资收益率。在股票、期权、外汇、公司债(511030)券等领域,佣金的大多是在佣金下降的阶段赚的。所以Coinbase的收入猎取率渐渐萎缩是一个特点,而非bug,这说明他们很早就进入了一个有利可图的销售市场,而且他们的规模也说明,假如加密交易这样有规模经济发展,他们就能实现相应的收入。风险在于,他们是自己成功的受害者:他们在为加密技术做投资论证以及法律论证方面做得很好,以至于加密技术变成了另一个资产类别,而其他公司可能通过聚拢更多的资产来超越他们。
针对如何应对第三阶段,Coinbase实在有一些计划美股强生长期投资收益率。他们已经在帮忙加快staking(一种持币生息的商业模式)、基于DeFi的贷款以及其他从加密余额中产生延续收入的产品。这是一个收集资产和获得长尾收入来源的好方法。这是对加密经济发展的一个比较具体的赌注:比特币将不仅仅是一个价值储备,而是一种全新的货币思维方式,以及对整个金融中介机构的思维方式。鉴于今年以来加密技术的表现,Coinbase的第一季度数据可能会相当惊人。 可是,该业务正处于不断进展的过程中,处于从投机的工具到新旧金融模式之间的桥梁之间。
来自更宽松监管的公司的竞争,使得Coinbase成为一个复杂的监管方面的赌注,好的方面更多,太多监管,其部分业务就会被禁止美股强生长期投资收益率。至少在美国,这可能就是监管的方向:从禁止,走向监管和标准化。Coinbase已经与相关机构建立了多年的关系,可以很好地指导标准化工作(也可以像新法规已经颁布一样运作)。
虽然监管对Coinbase来说关键是一种利好的催化剂,但这种情况也有内在的问题美股强生长期投资收益率。Coinbase是一种桥梁,它介于更宗教化的加密货币和传统金融的世俗世界之间。只有当自称为喜爱法币的卖家的人数,和喜爱加密货币的人数相平稳时,Coinbase才了解他们做的良好准确。这是很多科技公司一定驾驭的挑战。一个言论自由绝对主义者的平台最终要应对不受欢迎的、非法的言论;一个开放式的电商平台要应对人们想要买卖的各种东西;一个视频分享平台最终要对某些类型的视频划清界限。而像Coinbase这样的公司一定要驾驭这样一个事实:对加密粉丝来说 “革命性”的东西,对传统金融系统,包含负责坚持系统稳定的部分来说,介于 “破坏稳定”和 “存有威胁”之间。
最近的IPO中,不包含通过SPAC上市的公司,最引人注目的一件事就是它们的成熟程度美股强生长期投资收益率。Coinbase拥有4300万客户,去年的年收入超过10亿美元。E*Trade(美国网络券商)在1996年上市,他们的S-1披露了大概6.5万名客户。但E*Trade的变化相对较小,某种形式的电子交易在它之前就已经隐藏了,该公司的业务决策性时刻是在超级碗上打的一个广告。Coinbase是在一个更加成熟的阶段上市的,但它还是作为一个过渡性的公司上市的,利用投机交易的收入来建立一个去中心化的经济发展,其更长期的上升空间受到监管和竞争对手竞争(不受监管)的影响。
佛山老杨福建德化县美股跌无所谓,A股升就行!
股友ASpxCn黑龙江阿城这种垃圾币真不知道他的价值何在
收益一万倍江西信州区哦
汤姆龙海南三亚涨停后都是你推荐的。涨停前怎么不推荐?这就是骗子的伎俩。
股友tWEemQ湖北荆门[大笑]
火凤凰不v广西崇左我想问一下,做口罩厉害,还是做芯片厉害?
专注ST摘帽翻番江苏昆山慧球摘帽天下秀涨了5倍,爱旭涨了3倍,莲花涨了2倍,连金山也涨了1倍,全是上海的。今年目前深圳还没有摘帽的ST股票!
目标正北2058四川双流县涨你mei 了
股友DBDHPj江西南康没事做,逼。又开始走下陂,高位被套套套……哈哈哈
马上有云四川攀枝花鸡狗
上一篇:美股最大个人投资 全球最大钴生产商嘉能可Glencore首席履行官伊凡格拉森伯格Ivan
下一篇:投资美股期权-第一季度营收29.5亿元
