

股票啦网 www.gupiaola.com 今年03月30日报导:
关键商品将要产品化,细胞坏死管道产品研发获得全方位进度。今年财务报告表露出的这一信息内容让销售市场眼光再度聚焦点于亚盛医药(06855)。
据股票啦网掌握,3月29 日,亚盛医药发布了其今年年度报告。财务报告显示信息,今年亚盛医药产品研发支出做到4.64亿人民币(RMB,企业相同)。在强大的研发投入下,企业本期产品研发管道获得全方位进度,关键备选药品HQP1351产品化邻近。
作为我国细胞坏死行业的引领者,亚盛医药曾以逾二十年的产品研发工作经历和超购751倍的考试成绩震撼业内和金融市场。现如今,伴随着研发投入的持续增加及其关键商品产品化的邻近,亚盛医药的成才可预测性已经持续提升,当今的投资前景早已十分明亮。
关键商品产品化之际 经营规模转现为期不远
关键备选商品产品化之际,它是亚盛医药今年财务报告中公布的最形象化的信息内容。
掌握创新药企业的投资价值,掌握其将来的增值发展潜力,除开必须对其关键创新能力有充足深层次的认知能力外,也要根据企业不断的研发投入工作能力分辨其将来使用价值的提高室内空间。倘若企业可以根据不断的研发投入全方位推动其自主创新管道的产品研发系统进程并如期完成商品落地式,当然就有着较高的成才可预测性和中远期投资价值。
亚盛医药往往最该希望,更是取决于企业有着强悍的资金投入整体实力和全方位推动的管道落地式进展。
股票啦网掌握到,亚盛医药凭着在药品总体设计及自主创新药物研发行业的整体实力,已搭建包含8项处在临床医学环节的小分子水备选药品以外的丰富多彩商品管道。截止今年12月31日,企业在全世界范畴内现有21个临床医学批文,在国外、澳大利亚及我国正开展30多种I或II期临床研究。
特别注意的是,亚盛医药的内在价值还反映在企业的高效率产品研发上。以Bcl-2缓聚剂产品研发为例,艾伯维以便产品研发Venetoclax用时近三十年,研发支出达到数十亿美元,而且其在产品研发全过程中,曾于2013被FDA喊停临床研究,直至2017年才保持药物发售。比较之下,亚盛医药在APG-1252的初期产品研发全过程中,便取得成功处理颈静脉血细胞的毒副作用难题,进而能够使其安全性地用以实体瘤的医治,促使该药具有了best-in-class的潜力。
根据在新靶向的开发设计系统进程中产品研发时间与研发投入的比照,可以看出与类似生物药企业对比,亚盛医药的产品研发和资产高效率高些。
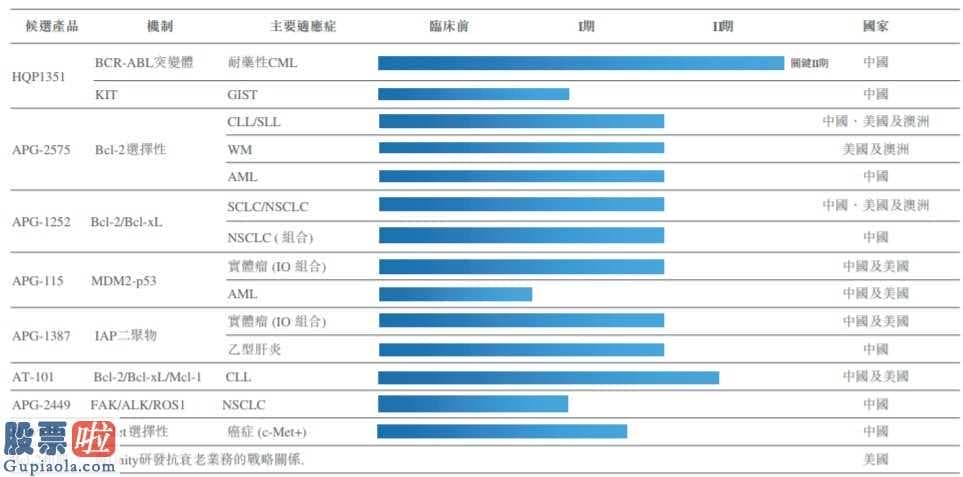
现阶段,在企业丰富多彩的商品管道中,产品研发进度更快的就是企业的关键备选商品HQP1351。
HQP1351做为一款对于格列卫抗药性产品研发的第三代Bcr-Abl/KIT缓聚剂,可以靶点不一样类型的Bcr-Abl突变体,能够合理摆脱一代、二代BCR-ABL缓聚剂的抗药性缺点。基本数据信息显示信息,HQP1351耐受力好,效果明显,非常是对T315I突然变化的CML病人具备突显的功效。
在我国,HQP1351已经得到“一次性伞式准许”。企业正产品研发HQP1351做为单一疗法治疗TKI抗药性或伴随T315I突然变化的漫性髓性败血症CML病人和TKI抗药性发作/不易治消化道间质瘤GIST病人;二项伴随T315I突然变化的漫性髓性败血症慢性期和加快期重要II期临床研究也已经进行中,已经进行该等二项科学研究的病人征募。企业方案于今年在我国提交药物发售申请办理(NDA)。
除此之外,在今年7月,FDA审核根据企业在国外进行医治伴随T315I突然变化或TKI抗药性漫性髓性败血症病人的Ib期临床研究申请办理。首名病人已于2020年2月刚开始服药。
依据当今的产品研发进展,HQP13512020年在中国申请的可预测性十分高,短时间有希望迅速保持产品化。因而对HQP未来市场室内空间和产品化发展潜力开展判断有利于投资人深层掌握亚盛医药投资价值的提高室内空间。
从市场容量的视角看来,全世界范畴内的CML市场容量在未来十年将升至58亿美金,而在我国的CML药品销售市场到2024年市场容量将预估提高至142亿人民币。
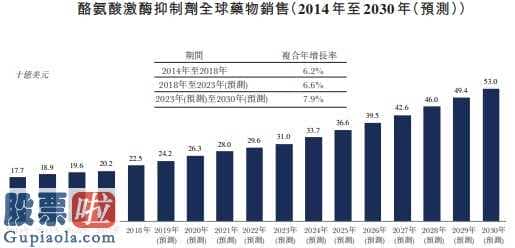
从市场需求看来,现阶段与HQP1351存有潜在性竞争关系的药品之一就是第一款第三代BCR-ABL酪氨酸激酶缓聚剂ponatinib(帕纳替尼)。
但是与ponatinib对比,HQP1351主要表现出更强的或同样的抗增殖特异性。股票啦网掌握到,HQP1351对体细胞集落产生,体细胞转移和侵蚀,细胞周期停滞不前和细胞坏死的抑制效果更强。除此之外,HQP1351还比ponatinib高些水平地抑止p-KIT、p-AKT、p-ERK1/2和p-STAT3,在源于伊马替尼抗药性的GIST细胞系的不一样的移殖恶性肿瘤实体模型中,HQP1351主要表现出好于ponatinib的抗癌特异性。
现阶段,武田的ponatinib每一年销售总额水准常有数亿美元,在全世界CML药品销售市场知名度很大。但是一旦副作用更低的HQP1351获准发售,将具备更为强悍的竞争能力,必定会占领海外药品生产企业CML药品市场占有率。伴随着未来市场室内空间持续提高,HQP1351定将为亚盛医药产生不断且丰富的盈利收益。
在全方位推动产品研发管道的系统进程及其关键商品产品化提前准备的另外,亚盛医药也在积极主动开展技术性协作和申请专利。
技术性协作层面,今年4月,企业与君实生物达到战略合作协议协议书,就医治实体瘤与血液肿瘤,进行APG-1387与特瑞普利单抗相互用药;同一年10月,企业与复宏汉霖达到战略合作协议,就医治CLL进行APG-2575和汉利康?(利妥昔单抗注射剂)相互用药。
申请专利层面,截止今年年底,企业已在全世界有着80项受权专利权及200多项申请专利,在其中约67项专利权已在国外受权。
除开邻近产品化的HQP1351外,亚盛医药的中远期投资价值还反映在深耕细作产品研发逾二十年的细胞坏死管道上。全方位推动的细胞坏死管道为亚盛医药将来中远期发展趋势出示的强大的技术实力和产品化预估,也是企业将来提高公司估值室内空间的关键因素。
细胞坏死管道产品研发全方位推动 将来成才可预测性提高
深耕细作细胞坏死靶点新药研究逾二十年,有着全世界最齐的细胞坏死药品管道,亚盛医药曾凭着这一产品研发工作经历在发售环节获得诸多投资人亲睐。而伴随着细胞坏死管道产品研发的全方位推动,企业的将来成才可预测性已经慢慢提高,投资价值曲线图也在持续提高。
因为进行细胞坏死相对路径的癌症药物成药有着很高的技术性门坎,因而能获得全方位推动产品研发系统进程的成效,通常代表企业具备丰富的技术实力和强劲的自主创新整体实力。今年亚盛医药在细胞坏死行业获得的产品研发进度,则向投资人呈现了本身较高的项目投资发展潜力。
以亚盛医药的APG-2575为例,APG-2575做为一款新式内服 Bcl-2可选择性缓聚剂,其关键功效于败血症、淋巴肿瘤、多发性骨髓瘤等病症。在今年突发性公共卫生服务恶性事件的大环境下,APG-2575产品研发却保持趁势加快,现阶段现有分阶段进度。
财务报告显示信息,APG-2575已经在国外及澳大利亚起动做为单药治疗血夜肿瘤病人的开放式、多管理中心I期实验。截止今年3月,企业完成六种使用量上坡(从50mg至60b250g),另外企业还在我国开展的I期临床研究,第三使用量实验已经进行中;企业已获英国FDA准许,可开展APG-2575做为单一药物给药及与别的药物合用医治CLL/SLL及华氏巨球蛋白尿症(WM)病人的Ib/II期临床研究,现阶段该临床研究完成英国第一例病人入组;除此之外,企业还获准在我国对AML进行Ib/II期临床研究,预估将在今年方案起动血液肿瘤(包含MM和NHL)的多个临床研究。
APG-2575的分阶段产品研发进度一定水平上加快了企业细胞坏死管道的落地式,也让投资人对其将来的市场前景充满希望。
2017年,Bcl-2靶向的首例缓聚剂Venetoclax在发售后销售市场主要表现最佳,在证实该靶向的可成药效的另外,还为这一跑道连通了转现通道。而这也就代表,APG-2575的未来市场室内空间一样宽阔。
据股票啦网掌握,在Venetoclax适用范围范畴扩张及其药物发售的促进下,细胞坏死标靶医治的全世界市场容量从2018的2亿美金预估提高至2024年的49亿美金,到未来十年从而升至220亿美金。而从市场销售的视角看来,Venetoclax在2018和2019H1的收益分别是3.4和3.两亿美金,反映出了Bcl-2缓聚剂跑道较高的提高室内空间。
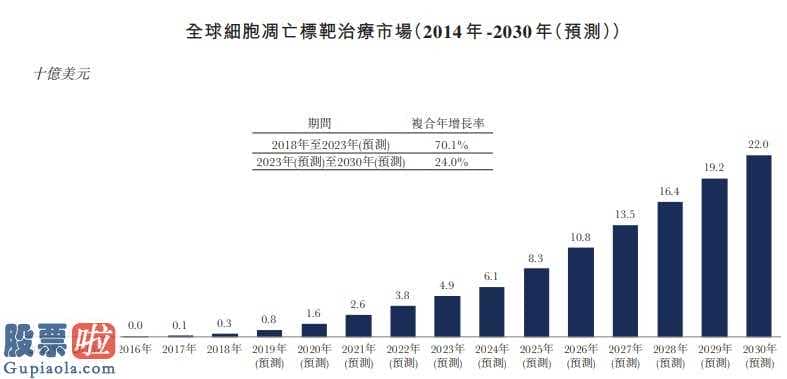
从市场需求看来,做为艾伯维的Venetoclax在全世界范畴内唯一可与之市场竞争的同靶向药品,APG-2575和Venetoclax一样为同Bcl-2可选择性缓聚剂,但在体外试验中,APG-2575对人源CLL体细胞的抑止比Venetoclax更为合理,副作用更小,显示信息出了更强的销售市场核心竞争力。
数据信息显示信息,预估到未来十年,全世界范畴内的CLL医药销售最高值将超出100亿美金。而有HQP1351的产品化探寻,一旦APG-2575保持落地式将显著地加速该商品的产品化系统进程,进而提高企业产业化转现工作能力。
除开APG-2575,在细胞坏死行业,亚盛医药也有APG-1251、APG-115及其APG-1387等商品在研。现阶段这种重要备选商品也已在临床研究环节获得突显进度。
上年亚盛医药在ASCO发布了APG-115和APG-1387的全新研究成果,并取得成功当选“20家2019ASCO主要表现突显公司”总榜。这两个商品的一大闪光点是在寻找IO协同医治,亚盛医药已经英国进行与K药协同药物治疗科学研究,在中国与君实的PD-1进行协作,因为细胞坏死安全通道的靶向治疗药物稀有,这类相互用药在全世界全是极其罕见的。而这也将协助企业将来与艾伯维进行差异化营销。
总的来说,亚盛医药不论是在与关键备选商品的产品化上,還是在细胞坏死管道的落地式上,均展示出企业突显的自主创新能力及其成长型。而这也从另一方面表明,企业短期内转现工作能力未来可期,且将来成才可预测性较高,待HQP1351宣布保持产品化,企业的内在价值定将获得进一步的释放出来,向投资人兑付丰富的回报率。
股票啦网 www.gupiaola.com
上一篇:股市新闻早知道:香港速运货运物流控投有限责任公司出任独家代理保荐人
下一篇:a股上市公司新闻 一季度GDP增长速度预测分析为5%上下
 看懂股市新闻在线阅读_证监会经充分论证评估
股票啦 www.gupiaola.com 2023年10月14日报道:证监会经充分论证评估股票啦网获悉,据证监会最新公布,为进一步提升制度的优化,证监会经过听取行业意见并经过反复论证评估后,在维持总体制度相...
10-14 点击:41229
股市新闻直播_10月14日
股票啦 www.gupiaola.com 2023年10月14日报道:10月14日综业快报消息,10月14日,川投能源(600674)在半年度业绩说明会上表达,光伏电站目前在我公司权益装机中占比极低。广西桂平农光电站当前处...
10-14 点击:39872
好想你上市公司新闻_10月14日
股票啦网 www.gupiaola.com 2023年10月14日报道:10月14日综业快报消息,10月14日,好想你上市公司新闻中州证券(01375)公告,公司已按照《产权交易合同》及《原谅备忘录》的相关约定向河南铁建投...
10-14 点击:60382
上市公司新闻网_海外大厂在芯片端延续变革
股票啦 2023年10月14日报道:海外大厂在芯片端延续变革股票啦网获悉,天风证券(601162)公布研报称,估计海外巨头相关AI事件和AI产品迭代或将好像上半年GPT4公布一样成为延续催化AI行情的重大事件...
10-14 点击:49278
今日股市快报_中原证券601375于去年10月谋划收购河南省铁路建设投资集团有限公...
股票啦 www.gupiaola.com 2023年10月14日报道:中原证券601375于去年10月谋划收购河南省铁路建设投资集团有限公司持有的中原期货40.935%股权中原证券(601375)扩张的野心不小。继谋划布局公募赛道...
10-14 点击:42730
